阅读提示:本报告为公开信息整理与分析,旨在帮助投资者学习研究框架配资盘排行前十怎么选,不构成任何投资建议。市场有风险,决策需独立。
一、公司速览
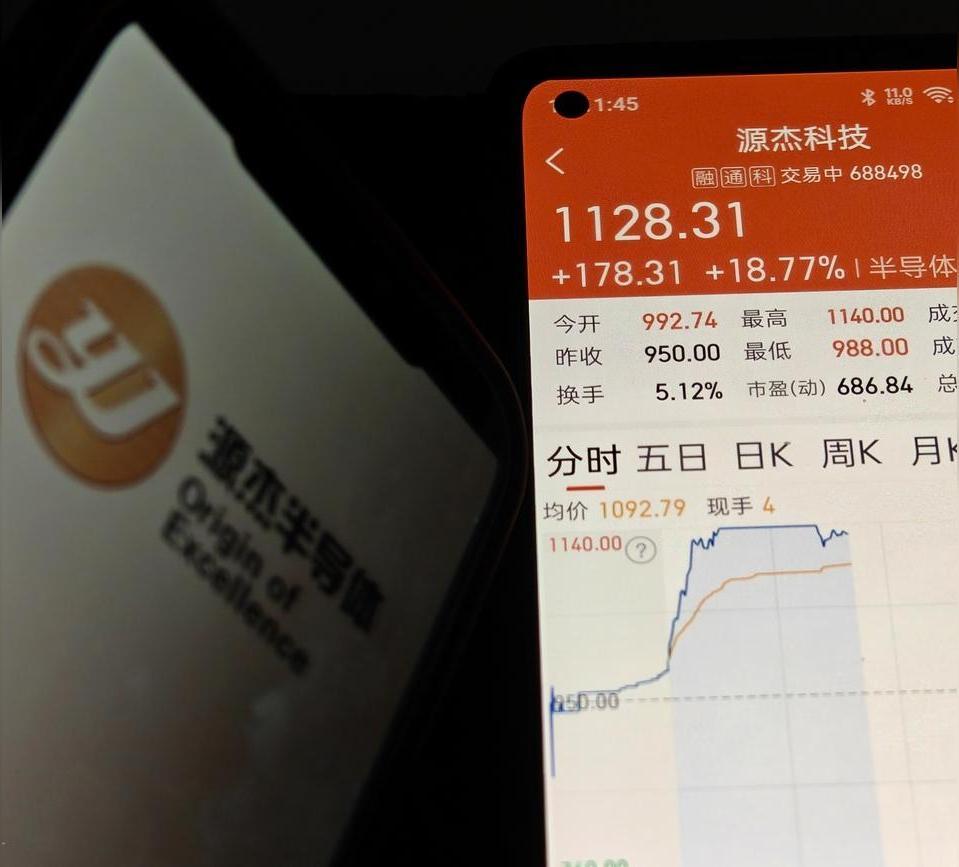
源杰科技成立于2013年,总部位于陕西西咸新区,2022年登陆上交所科创板,是国内少数采用IDM(垂直整合制造)全流程模式的光芯片企业,覆盖芯片设计、外延生长、晶圆制造到测试封装全链条。公司产品涵盖2.5G至200G速率的DFB、EML激光器芯片及大功率CW硅光光源,应用于电信市场、数据中心和车载激光雷达三大领域。
二、行业赛道分析
2.1 市场规模与增长驱动
光芯片是光模块中价值占比最高、技术壁垒最强的环节。AI算力爆发正在重塑这一行业的定位——从传统的“通信管道”升级为决定算力上限的“战略性资源”。
指标
数据
来源/时间
2025年全球光通信市场销售额
368亿美元
2026年预计增长至390亿美元
2025年全球光芯片市场规模
328亿元人民币
2021年为135亿元,CAGR约24.9%
2026年800G/1.6T光模块合计市场规模
约146亿美元
占整体光模块市场约64%
2026年全球800G光模块出货量预测
约3350万只
1.6T约860万~2000万只
2030年全球光芯片市场规模预测
2336亿元人民币
LightCounting预测
2.2 供需格局:结构性紧缺
当前行业呈现“需求扩张与产能短缺并存”的特征。磷化铟衬底是光芯片的核心原材料,2026年全球需求约260~300万片,有效产能仅75万片左右,缺口超70%。高端EML光芯片的供需缺口也超过30%。这种结构性紧缺为国内具备量产能力的厂商提供了国产替代的窗口期。
2.3 竞争格局
竞争层次
代表企业
特征
国际龙头
Lumentum、博通、住友电工、MACOM
主导高速率光芯片市场,先发优势显著
国内高速光芯片
源杰科技
业务占比近100%,国内高速光芯片龙头
国内差异化厂商
长光华芯(工业高功率)、仕佳光子(AWG波导芯片)、光迅科技(全系列芯片)
各自在细分赛道建立优势
从国产化水平看,2.5G/10G中低速率芯片国产化率较高,但50G及以上速率及硅光直流光源芯片国产化水平仍较低。
三、企业核心竞争力
3.1 资质与行业地位
资质/认证
详情
IDM全流程能力
覆盖MOCVD外延生长、光栅工艺、光波导制作、金属化工艺、端面镀膜、自动化芯片测试、芯片高频测试等全流程
全球行业排名
以2025年收入计,全球第六大激光器芯片供应商(份额3.1%),全球第二大硅光高速率光互连产品激光器芯片供应商(份额23.6%)
产品认证覆盖
全球少数几家CW、EML及DFB激光器芯片均通过行业领先企业严格认证并实现大规模商业化的公司之一
专精特新
陕西省专精特新企业,正在申报国家级“专精特新”小巨人
3.2 业务转型:从电信到数据中心
公司完成了从传统电信市场向AI数据中心市场的战略转型。数据中心业务收入从2024年的0.48亿元跃升至2025年的3.93亿元,同比增幅719%,收入占比从19.1%提升至65.4%。
业务板块
2023年收入
2024年收入
2025年收入
2025年同比
2025年占比
电信市场
1.33亿元
2.02亿元
2.06亿元
+2.06%
34.3%
数据中心
—
0.48亿元
3.93亿元
+719.06%
65.4%
其他
—
—
108万元
+4206.87%
0.2%
3.3 订单与客户验证进展
时间
进展事项
2025年5月
获得A客户6187万元大功率激光器芯片采购订单
2025年8月
收到某客户及子公司大功率激光器芯片采购订单,总金额1.41亿元
2025年10月
收到A客户大功率激光器芯片采购订单,金额6302.06万元
2025年全年
CW 70mW激光器芯片实现百万颗以上出货
2026年上半年
CW 70mW/100mW批量出货;100G PAM4 EML批量出货;200G PAM4 EML客户验证稳步推进
四、近三年业绩全景
4.1 核心财务数据
指标
2023年
2024年
2025年
营业收入
1.44亿元
2.52亿元
6.01亿元
营收同比增速
-48.96%
+74.63%
+138.50%
归母净利润
0.19亿元
-0.06亿元
1.91亿元
扣非净利润
-0.02亿元
-0.11亿元
1.67亿元
综合毛利率
41.88%
33.32%
58.11%
净利率
13.49%
-2.43%
31.74%
数据来源:
4.2 业绩波动解读
2023年是公司上市后的低谷期:5G建设进入平稳期,电信市场需求下降,叠加2.5G等中低速率产品价格竞争加剧,2.5G产品毛利率从48.49%大幅下降至12.18%,导致整体营收同比下降近50%。
2024年营收恢复增长,但归母净利润仍为负值,主要系电信市场产品结构以中低速率为主,毛利率被拉低至24.62%。
2025年实现扭亏为盈,核心驱动力是数据中心业务爆发。数据中心产品毛利率高达72.21%,远高于电信业务的31.17%,推动综合毛利率大幅跃升。
4.3 2026年延续高增长
指标
2026Q1
2026H1
营业收入
3.55亿元
9.25亿元
营收同比增速
+320.94%
+351.40%
归母净利润
1.79亿元
6.07亿元
归母净利润同比增速
+1153.07%
+1212.20%
销售净利率
—
65.62%
数据来源:
五、财务健康诊断
5.1 资产负债与偿债能力
指标
2025年末
2026年Q1末
变化
总资产
25.77亿元
28.28亿元
+9.71%
归母净资产
23.32亿元
25.25亿元
+8.25%
资产负债率
约9.08%(Q3数据)
—
极低水平
公司资产负债率极低,财务结构稳健,有较大的加杠杆空间支撑后续扩产。
5.2 现金流分析
指标
2023年
2024年
2025年
2026H1
经营活动现金流净额
-0.17亿元
约0.19亿元
1.50亿元
4.88亿元
同比变化
—
—
+692.34%
+729.67%
投资活动现金流净额
网上杠杆配资-0.38亿元
-2.32亿元
-4.04亿元
—
数据来源:
经营现金流从负值转为大幅正值,净现比约78.69%,表明盈利质量较好,收入增长有真实现金回款支撑。投资活动现金流持续为负,反映公司正处于高强度产能建设期。
5.3 研发投入
年份
研发费用
研发费用率
2022年
—
9.58%
2023年
约0.31亿元
21.43%
2024年
0.55亿元
21.62%
2025年
约0.81亿元
13.44%
2026Q1
0.21亿元
5.81%
数据来源:
研发费用率从21%降至13%,再到2026Q1的5.81%,并非研发投入减少(绝对额同比仍增长77.94%),而是收入增速远快于研发费用增速所致。但研发费用率的持续下降趋势值得关注——在技术密集型行业中,研发强度过低可能影响长期竞争力。
5.4 客户集中度
年份
前五大客户收入占比
最大客户收入占比
2023年
55.6%
19.0%
2024年
59.1%
16.4%
2025年
71.8%
53.4%
数据来源:
客户集中度呈逐年上升趋势,2025年单一最大客户占比已超过50%,这是需要重点关注的风险信号。
六、核心技术分析
6.1 技术路线
公司采用IDM全流程模式,核心技术基于磷化铟(InP)化合物半导体材料。产品覆盖两大技术路线:一是EML设计,依靠高性能EML激光器芯片实现400G/800G传输;二是硅光架构,需要CW激光器芯片作为外部激光源。
产品线
代表产品
应用场景
进展状态
DFB激光器
2.5G~50G DFB
光纤接入、5G前传
成熟量产,25G DFB波长偏差±3nm,可靠性100万小时
EML激光器
100G/200G PAM4 EML
数据中心长距高速
100G已批量出货,200G客户验证中
CW光源
50mW/70mW/100mW
硅光方案、800G/1.6T
70mW/100mW批量出货
高功率CW
120mW/300mW/400mW
CPO/NPO前沿
研发/送样阶段
6.2 产品迭代路径
公司产品速率经历了从2.5G→10G→25G→50G→100G→200G的演进。在电信市场,25G/50G PON产品已实现批量交付并形成规模收入;在数据中心领域,CW 70mW是当前核心收入来源,100G EML开始批量出货。针对OIO(光学I/O)领域的CW光芯片需求,公司已启动相关预研工作。
七、未来发展展望
7.1 产能扩张
项目
投资金额
建设周期
状态
二期研发生产基地
约12.51亿元
18个月
已公告,聚焦高速光芯片
美国生产基地
—
—
2025年基建改造,预计2026年陆续释放产能

50G光芯片产业化项目
超募资金追加
—
推进中
新产业园
42.68亿元
—
元股证券:ygzq.hk2026年8月公告
7.2 战略方向
公司战略清晰:短期聚焦CW激光器芯片产量跃升及100G/200G EML商业化突破,中长期推动更高功率CW和更高速率EML的演进。同时启动港股IPO,推进全球化布局。
八、风险提示
风险类别
具体内容
技术迭代风险
光通信技术正向CPO(共封装光学)、OIO(光学I/O)方向演进,公司需持续跟进技术路线变化。若新技术路线对公司现有产品形成替代,可能影响竞争格局
客户集中度风险
2025年前五大客户收入占比71.8%,最大客户占比53.4%,单一客户需求波动可能对公司业绩产生显著影响
产能扩张风险
公司管理层表示“AI需求增长是指数级的,但扩产是线性的”。产能释放涉及设备到场调试、人员培训、良率爬坡等环节,存在不确定性
行业竞争加剧
国内光芯片企业群体性突破,长光华芯、仕佳光子等企业在细分赛道持续发力,海外龙头产能利用率超90%但仍在扩产
研发费用率下降
研发费用率从21%以上降至5.81%,虽然绝对投入仍在增长,但研发强度的趋势性变化需关注
供应商集中度
2025年前五名供应商采购占比48.09%,上游磷化铟衬底等核心材料供给紧缺,可能影响供应链稳定性
估值波动风险
截至2025年末,公司市盈率(TTM)约479倍,市净率约39倍,市销率约152倍,估值指标处于极高水平
九、其它分析框架
框架一:技术路线对冲。 公司同时布局EML和硅光CW两条技术路线。EML是当前400G/800G光模块的主流方案之一,硅光架构在1.6T及以上速率的渗透率持续提升。两条路线的并行布局降低了单一技术路线被颠覆的风险。
框架二:IDM模式的利与弊。 IDM模式在国内光芯片企业中较为稀缺,有利于工艺积累和良率控制。但代价是资本开支刚性较强,扩产周期较长,在需求爆发时产能响应速度受限。
框架三:产业链垂直协同。 公司已建立从外延生长到测试封装的全流程能力,但上游磷化铟衬底等原材料仍依赖外部供应。产业链的垂直整合深度是评估其长期竞争力的重要维度。
框架四:国产替代节奏。 高速光芯片的国产替代并非一蹴而就。下游光模块厂商对供应商的认证周期较长,一旦完成认证并形成稳定供应关系,切换成本较高,这构成了在位企业的护城河,但也意味着新进入者需要更长时间。
十、免责声明
本报告仅供学习研究参考之用,不构成任何投资建议或买卖依据。
1. 本报告基于公开信息整理,包括但不限于公司公告、券商研报、行业研究机构报告及公开新闻报道。报告编写者已尽力确保信息来源的可靠性,但不对信息的准确性、完整性或时效性作出任何保证。
2. 本报告不包含目标价位、收益测算或任何形式的投资操作指引。报告中引用的机构评级和预测数据仅为客观呈现市场信息,不代表报告编写者的观点或立场。
3. 股票投资存在市场风险、行业风险、公司经营风险等多种不确定性因素。过往业绩不代表未来表现,公司未来的经营结果可能与报告中的描述存在重大差异。
4. 报告编写者不具备证券投资咨询资质,本报告不构成《证券法》所规定的证券投资咨询服务。
5. 投资者应根据自身风险承受能力、投资目标和财务状况,独立做出投资决策,并自行承担投资风险。如需投资建议,请咨询具备相应资质的专业机构或人士。
6. 报告中的行业分析、竞争格局等内容仅反映特定时间节点的市场认知配资盘排行前十怎么选,可能随行业变化而调整。投资者应持续关注公司公告和行业动态,及时更新信息。
优选配资网提示:本文来自互联网,不代表本网站观点。